あなたは普段、
お金のバランスを
どれくらい意識しているでしょうか?
「もっと収入が増えれば、
生活が楽になるのに……」
「将来が不安だから、
できるだけ貯金しておきたい」
そんなことを考えた経験はありませんか?
もちろん、
お金は生活するうえで大切なものです。
でも、
収入が増えれば、
それだけ豊かになれるのでしょうか?
今回は、
入ってくるお金と
出ていくお金のバランスから、
自分自身の生き方について
考えてみたいと思います。
収入が増えれば、豊かになれる?
たとえば、
毎月30万円の収入がある人と、
100万円の収入がある人がいたとします。
単純に考えれば、
100万円の収入がある人の方が、
経済的に余裕がありそうですよね。
でも、実際にはどうでしょう?
収入が増えることで、
生活環境や付き合う人たちが
変わることもあります。
身だしなみに気を配ったり、
交流の場に参加したり、
仕事上の付き合いが増えたり。
それに伴って、
出ていくお金も大きくなる場合があります。
もちろん、
こうした支出が悪いわけではありません。
人との交流から
新しい仕事が生まれたり、
自分自身の成長につながったりすることも
あります。
ただ、
ここで考えていただきたいのが、
収入が増えることと、
自由に使えるお金が増えることは、
必ずしも同じではないということです。
大切なのは、
いくら稼いでいるかだけでなく、
どのようにお金を使っているのかという視点
なのです。
生活水準を上げるのは簡単。でも……
収入が増えたとき、
少し贅沢な食事を楽しんだり、
便利なものを購入したりすることも
あるでしょう。
最初は
特別なご褒美だったものが、
いつの間にか当たり前になっていく。
人間は、
便利さや快適さに慣れていくものです。
そして、
一度上げた生活水準を下げるときには、
以前と同じ生活に戻るだけでも、
何かを失ったように感じることがあります。
だからこそ、気をつけたいのが、
「お金があるから使う」
という無意識の習慣です。
もちろん、
生活水準を上げることが
悪いわけではありません。
それが自分の望む生き方なら、
自由に選べばよいと思います。
ただ、
何となく周囲に合わせたり、
習慣で使い続けたりしていると、
気づかないうちに
支出をコントロールできなくなる可能性も
あります。
そこで大切なのが、
自分自身の「必要性」と「重要性」を
考えることです。
お金の使い方には、優先順位がある
私たちは、
お金を使うとき、
自分が必要だと思うことや、
重要だと感じることに
優先順位をつけています。
旅行が好きな人は旅行に。
学ぶことが好きな人は講座や書籍に。
家族との時間を大切にする人は、
そのための経験に
お金を使うかもしれません。
一方で、
将来への備えを大切にして、
貯蓄を優先する人もいます。
どれが正解というわけではありません。
ただ、
ここで一度考えてみてください。
その優先順位は、
本当に自分自身が
望んで決めたものでしょうか?
もしかすると、
不安や習慣によって、
無意識に決めていることも
あるかもしれません。
将来の不安に、お金を使っていませんか?
たとえば、
将来が不安だからと、
できるだけお金を使わずに
貯蓄している方もいるでしょう。
もちろん、
将来への備えは大切です。
貯蓄がまったくなければ、
突然の出費に対応できず、
困ることもあります。
でも、
何のために、
いくら必要なのかがわからないまま、
ただ不安だから貯め続けている
としたらどうでしょう?
かつて
「老後2,000万円問題」
が話題になりました。
これは、
当時の高齢夫婦無職世帯の
平均的な収支をもとに、
老後30年間で
約2,000万円が不足する可能性を
示した試算です。
しかし、
必要なお金は
年金や生活費、住まい、
健康状態などによって大きく変わります。
すべての人に
2,000万円が必要
というわけではありません。
それなのに、
この数字だけが頭に残ってしまうと、
「それだけ貯めなければ安心できない」
と感じる方もいるかもしれません。
私は、
こうした状態を、
「将来何が起こるかわからない」
という漠然とした不安に、
お金を使っているとも
捉えられるのではないかと考えています。
貯めたお金は、いつ使うのでしょう?
ここで、
もう一つ考えたいことがあります。
将来への不安から、
一生懸命にお金を貯めてきたとします。
では、
実際に老後を迎えたとき、
そのお金をいつ使えばよいのでしょうか?
「この先、
何歳まで生きるかわからない」
「病気になったら、
お金が必要かもしれない」
「介護が必要になったら
どうしよう」
そう考えると、
せっかく貯めたお金を使うことにも、
不安を感じるかもしれません。
若い頃は、
老後のために貯蓄する。
老後を迎えたら、
さらに先の将来に備える。
これでは、
いつまでたっても
安心してお金を使うタイミングが
訪れない可能性があります。
もちろん、
無計画に使えばよいという話では
ありません。
将来に必要な
生活費や備えを考えることも大切です。
ただ、
お金を貯めること自体が目的になってしまうと、
本来の目的を見失ってしまうのでは
ないでしょうか。
お金は、
安心して暮らすためだけでなく、
自分の人生を楽しみ、
豊かにするためにも使えるものなのです。
必要なときに稼げる力も、一つの豊かさ
老後への備えというと、
貯蓄や年金などを考えがちです。
でも、
もう一つの選択肢として、
年齢を重ねても
無理なく収入を得られる環境を
育てておくことも考えられます。
私自身、
オンラインで
講座やセッション、
カウンセリングなどを行っています。
こうした仕事は、
自宅に居ながら、
自分の体力や生活に合わせて
活動しやすいという特徴があります。
また、
人生経験を積むことが、
仕事の価値につながる場合もあります。
もちろん、
いつまでも健康で働けるとは限りませんし、
必ず収入が得られるわけでもありません。
それでも必要なときに
自分の経験や技術を生かして
収入を得られる力があれば、
将来の選択肢は広がります。
そして、
必要がなければ、
仕事を休んで自由な時間を過ごす。
旅行を楽しんでもいいですし、
趣味に没頭してもいいでしょう。
必要なときには働き、
必要のないときには自由な時間を楽しむ。
そんな生き方を選べることも、
一つの豊かさなのではないでしょうか。
お金だけでなく、エネルギーにもバランスがある
ここまで、
お金の収入と支出、
貯蓄と消費について考えてきました。
でも、
このバランスという考え方は、
お金だけに限りません。
時間の使い方や
体力、心のエネルギーにも
当てはまります。
たとえば、
どれだけ収入を増やせても、
そのために心身が疲れ切ってしまっては、
望んでいた豊かさから
遠ざかってしまうかもしれません。
逆に、
自由な時間がたくさんあっても、
やりたいことが見つからなかったり、
行動する氣力がなかったりすれば、
その時間を十分に生かせないこともあります。
だからこそ大切なのは、
自分自身の状態を理解することです。
私は、
そのための一つの視点として、
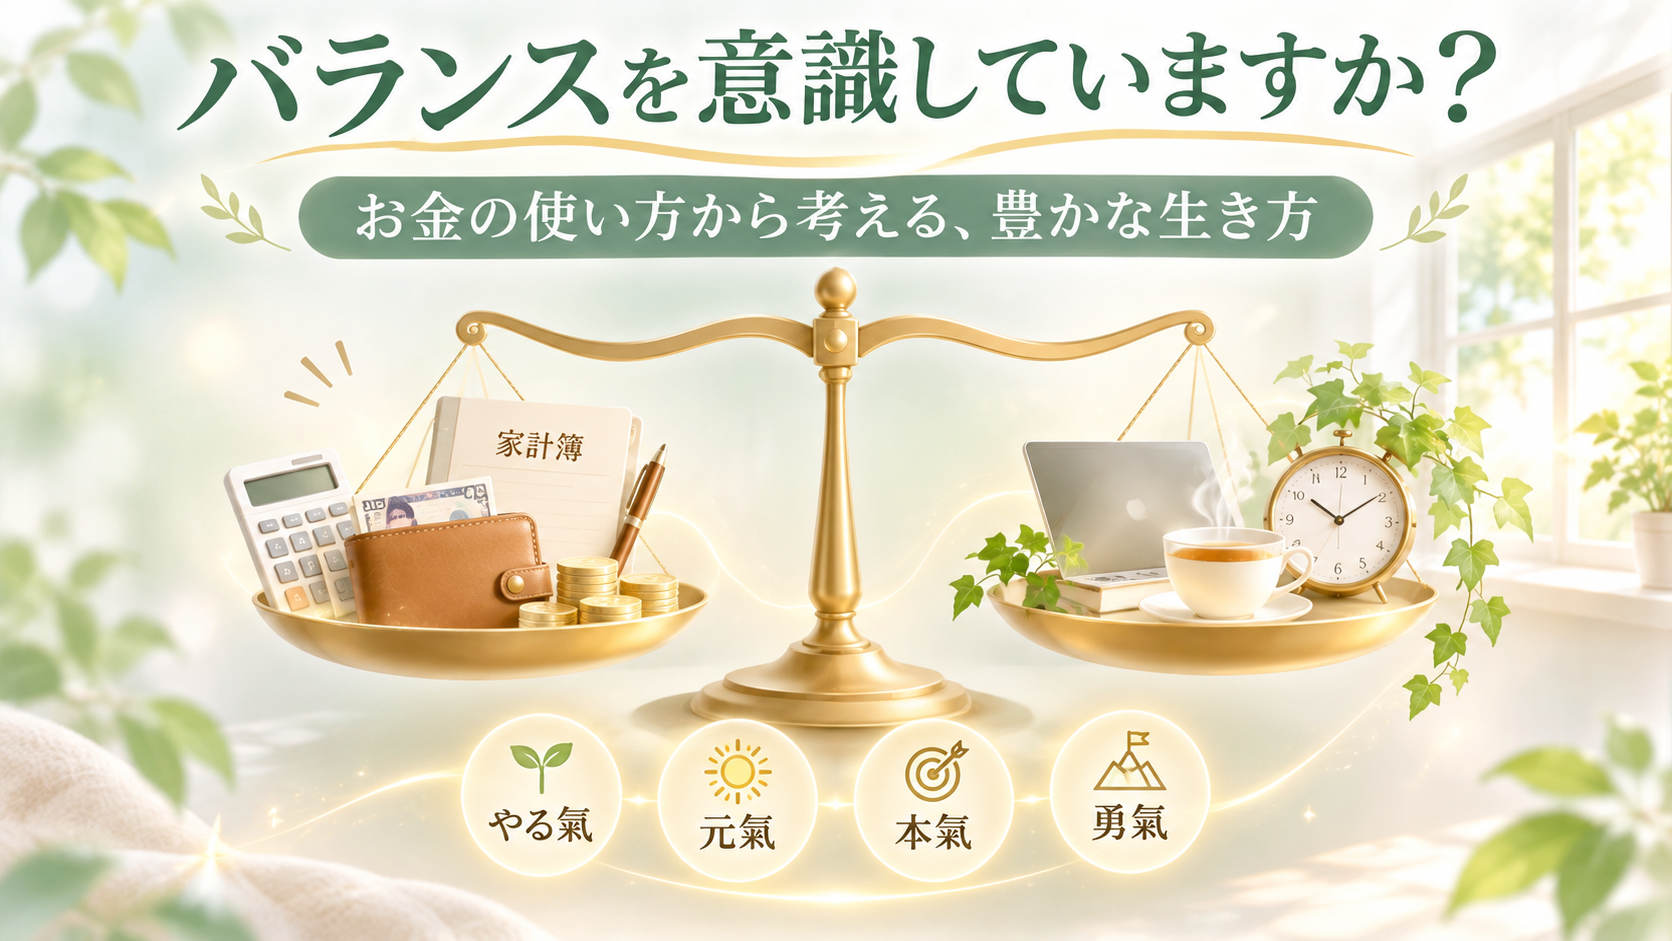
「やる氣・元氣・本氣・勇氣」という4つの氣を
大切にしています。
何かを始めようとする氣力。
日々の活動を支える元氣。
自分が本当に望むことに向き合う本氣。
そして、一歩を踏み出す勇氣。
それぞれの状態を見つめ直すことで、
今の自分に何が必要なのか、
気づくきっかけになります。
まとめ|自分の望む生き方に合わせて整える
バランスを整えるとは、
すべてを均等にすることではありません。
お金をたくさん稼ぐことも、
使うことも、
貯めることも、
それぞれに意味があります。
大切なのは、
周囲の価値観や
漠然とした不安に流されるのではなく、
自分が望む生き方に合わせて
選択できることです。
そして、
お金だけでなく、
時間や体力、
氣力の使い方にも
目を向けてみてください。
お金に
自分の生き方を
左右されるのではなく、
自分の生き方に合わせて
お金との関係を整えていく。
そんな意識を持つことが、
人生の豊かさにも
つながっていくのではないでしょうか。
まずは、
ご自身のエネルギーバランスを
知ることから始めてみませんか?
あなたの「4つの氣」をチェックしてみませんか?
今の自分の
「やる氣・元氣・本氣・勇氣」は、
どのような状態でしょうか?
自分自身を見つめ直すきっかけとして、
こちらのページもご活用ください。